급하게 돈이 필요하면 한 군데만 알아보기보다 여러 은행 앱을 열어보게 되죠.
그러다 문득 걱정이 생깁니다.
“여러 곳에서 한도 조회하면 신용점수가 떨어질까?”
“대출 신청을 여러 번 하면 불이익이 있을까?”
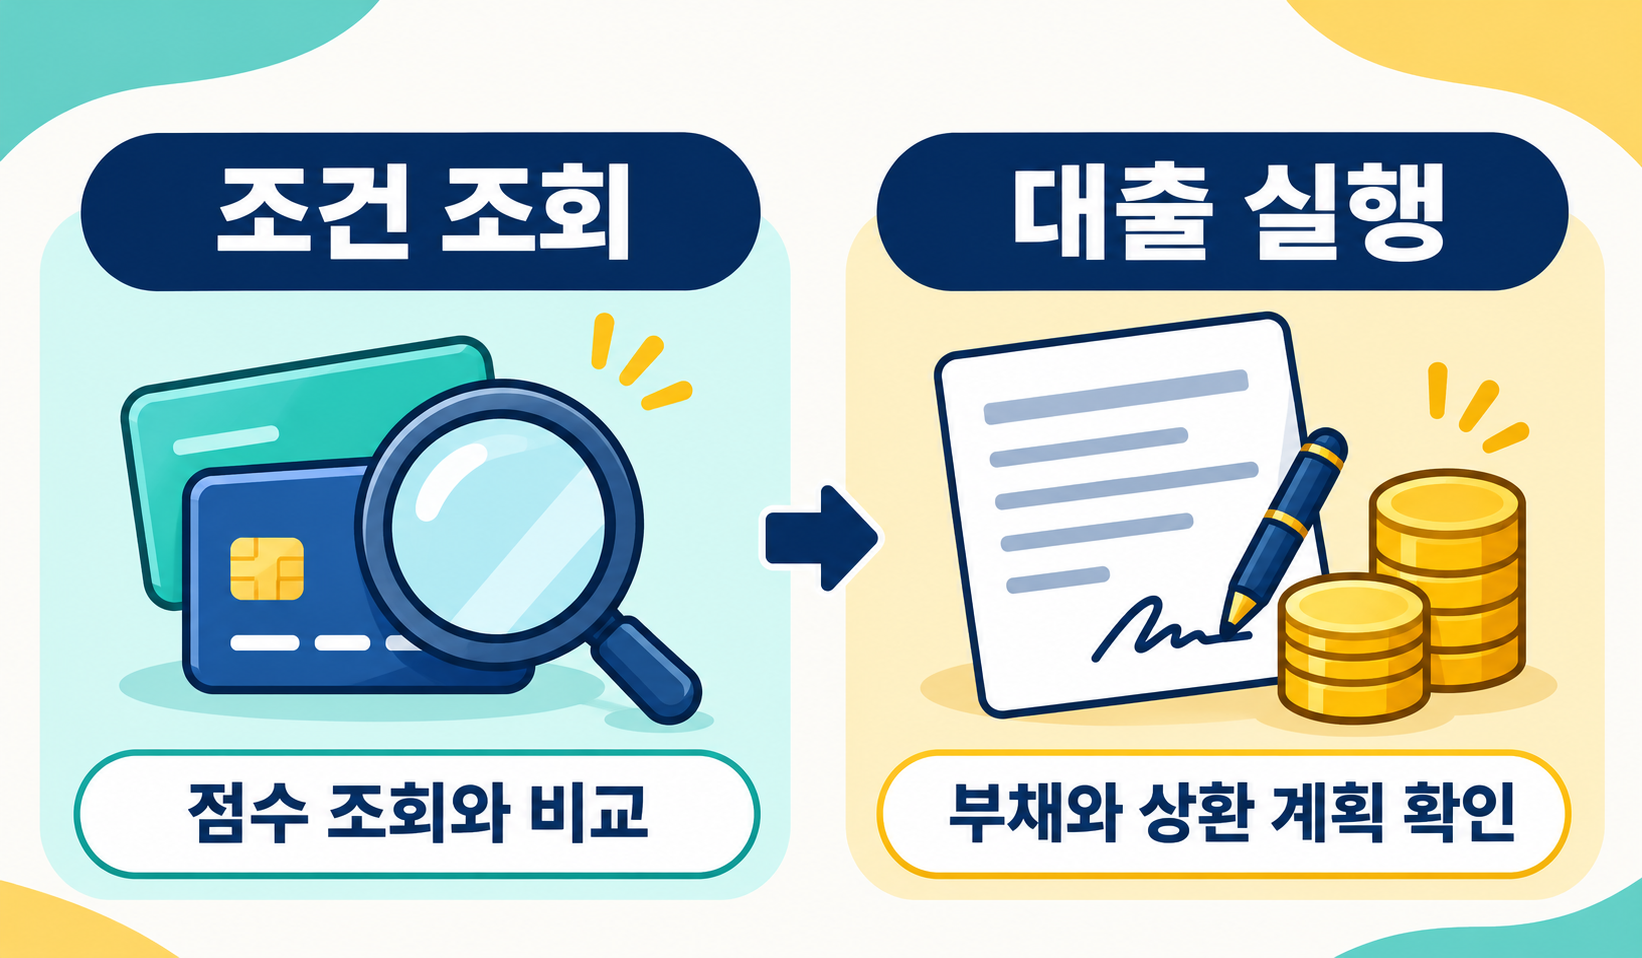
먼저 조건을 조회하는 것과 대출을 실제로 실행하는 것은 다른 단계예요.
단순 조회만으로 점수가 떨어진다고 보기는 어렵지만,
여러 곳에 정식으로 신청하거나 대출을 실행하는 경우에는 심사와 부채 관리 측면을 함께 살펴봐야 합니다.
조건 조회와 대출 신청, 같은 게 아니에요
| 조건 조회 | 예상 한도와 금리를 확인 | 단순 조회 이력은 신용점수 산정에 반영되지 않는다고 신용평가사가 안내 |
| 정식 신청 | 금융사에 대출을 신청하고 심사를 받음 | 금융사 내부 심사와 다른 금융기관의 심사에 영향을 줄 수 있음 |
| 대출 실행 | 약정을 마치고 대출을 실제로 이용 | 부채가 늘어 신용점수가 달라질 수 있음 |
화면에 ‘조회’라고 표시되어도 서비스마다 절차가 다를 수 있어요.
조회 결과만 확인하는 단계인지, 금융사에 정식 신청을 보내는 단계인지 화면 안내와 동의 내용을 살펴보세요.
여러 곳에서 한도만 조회하면 점수가 떨어질까요?
KCB와 NICE는 신용조회 이력 자체를 개인신용평점 산정에 반영하지 않는다고 안내하고 있습니다.
따라서 한도나 금리 조건을 확인했다는 이유만으로 신용점수가 반드시 떨어진다고 단정할 수는 없습니다.
다만 NICE는 단기간에 너무 많은 조회가 발생하면 대출사기로 의심되어 대출 실행에 영향을 줄 수 있다고 안내합니다.
조회가 점수에 반영되지 않는다는 말이 모든 금융사의 심사에 아무 영향도 없다는 뜻은 아니에요.
신청을 여러 번 하면 어떤 점을 봐야 할까요?
정식 대출 신청 단계에서는 금융사가 신청자의 신용정보와 소득, 기존 부채 등을 바탕으로 심사합니다.
카카오뱅크도 대출 신청 시 발생한 신용정보 조회 이력이 신용정보회사에 제공될 수 있고,
개인의 신용상태에 따라 다른 금융기관의 대출 심사에 영향을 줄 수 있다고 안내합니다.
그렇다고 신청 횟수만으로 결과가 정해지는 것은 아닙니다.
금융사마다 심사 기준과 상품 조건이 다르고, 한도나 금리는 입력한 정보와 본심사 결과에 따라 달라질 수 있어요.
실제 대출을 여러 건 받으면 더 꼼꼼히 계산해야 해요
대출을 실제로 실행하면 갚아야 할 원금과 이자가 생깁니다.
대출 건수가 늘면 매달 납부일과 상환금액을 관리하기도 어려워질 수 있고,
부채 수준이나 개인 신용상태에 따라 신용점수가 변동할 수도 있습니다.
특히 “일단 여러 곳에서 받아두고 나중에 생각하자”는 방식은 피하는 편이 좋습니다.
필요한 금액과 갚을 수 있는 시점을 먼저 정한 뒤, 상품별 금리와 상환 방식, 만기를 비교해보세요.
신청 전에는 이 순서로 확인해보세요
- 필요한 금액을 먼저 정합니다.
- 앱에서 진행하는 절차가 단순 조건 조회인지 정식 신청인지 확인합니다.
- 금리뿐 아니라 만기, 상환 방식, 연장 조건을 함께 비교합니다.
- 기존 대출을 포함해 매달 갚을 금액을 계산합니다.
- 실제 실행이 필요할 때 신청을 진행하고, 약정 내용을 확인합니다.
비상금대출을 알아볼 때 여러 조건을 비교하는 것 자체를 지나치게 걱정할 필요는 없습니다.
다만 조회와 신청, 실행을 구분하고 실제로 갚을 수 있는 금액만 빌리는 것이 중요해요.
'경제' 카테고리의 다른 글
| 무직자·사회초년생 신용점수 50점 올리기! KCB vs NICE 상승 꿀팁 (0) | 2026.11.08 |
|---|---|
| 비상금대출 신청만 해도 신용점수 떨어질까? 조회와 실행 차이 (0) | 2026.11.08 |
| 비상금대출 부결됐다고 포기 마세요! 1금융권 무직자 대출 Top 3 (feat. 승인 팁) (0) | 2026.11.07 |
| 무직자도 승인 가능! 1금융권 비상금대출 BEST 3 (0) | 2026.11.02 |
| 카카오뱅크 비상금대출, 안 쓰면 이자 0원? (0) | 2026.10.31 |


댓글